: TVO 24H: 2026-10-15 11:37:16
Lượt xem: 219
Giá bất động sản giảm trong quý III, người mua vẫn chưa xuống tiền
Giá bán bất động sản nhà ở giảm tại nhiều khu vực trong quý III, trong khi lượng hấp thụ sơ cấp toàn thị trường 9 tháng giảm 16% so với cùng kỳ. Lãi suất vay mua nhà cao và tâm lý thận trọng tiếp tục kéo dài thời gian ra quyết định của khách hàng.
Giá căn hộ, đất nền giảm tại nhiều khu vực
Theo báo cáo nghiên cứu thị trường bất động sản 9 tháng năm 2026 của Dat Xanh Services (DXS-FERI), giá bán sơ cấp trong quý III điều chỉnh giảm so với quý trước ở hầu hết loại hình sản phẩm và vùng thị trường. Trên thị trường thứ cấp, mức giảm mạnh hơn tại một số bất động sản chịu áp lực trả lãi vay lớn.
Tại miền Bắc, giá căn hộ cao tầng phổ biến trong khoảng 45- 160 triệu đồng/m2, giảm 15 - 20% so với quý trước. Nhà thấp tầng trong các dự án khu đô thị có giá khoảng 70 - 280 triệu đồng/m2, cũng giảm 15 - 20%. Giá đất nền dao động 45 - 90 triệu đồng/m2, giảm 15 - 20%.
Ở miền Trung, giá căn hộ cao tầng nằm trong khoảng 30 - 100 triệu đồng/m2, giảm 10 - 15% so với quý II. Nhà thấp tầng trong các dự án khu đô thị có giá 45 - 200 triệu đồng/m2, giảm 10 - 15%; đất nền phổ biến 15 - 75 triệu đồng/m2, giảm 10 - 15%.
Tại miền Nam, giá căn hộ cao tầng dao động 36 - 145 triệu đồng/m2, giảm 5 - 10% so với quý trước. Nhà thấp tầng trong các dự án khu đô thị có giá khoảng 50 - 320 triệu đồng/m2, giảm 10 -15%, trong khi đất nền ở mức 25 - 135 triệu đồng/m2, giảm 10 - 15%.
Ở khu vực miền Tây, giá căn hộ cao tầng phổ biến 30 - 55 triệu đồng/m2, giảm 5 - 10%. Nhà thấp tầng trong các dự án khu đô thị có giá 30 - 100 triệu đồng/m2, còn đất nền ở mức 10 - 40 triệu đồng/m2, đều giảm 10 - 15% so với quý II.
Giá bán tại các dự án vẫn ở mức cao
Dù mặt bằng giá được ghi nhận điều chỉnh giảm theo quý, một số dự án có giá bán vẫn ở mức cao. Tại miền Bắc, Vinhomes Global Gate Hạ Long ở Quảng Ninh được ghi nhận có quy mô khoảng 55.000 sản phẩm, giá bán 100 - 160 triệu đồng/m2. Le Parc Place - ParkCity tại Hà Nội có quy mô 802 căn hộ, giá khoảng 100 - 135 triệu đồng/m2, Lumière Hà Nội Seasons Garden của Masterise Homes có quy mô khoảng 4.000 căn hộ, giá bán 140 - 200 triệu đồng/m2.
Ở miền Nam, Gladia Heights tại khu vực đường Võ Chí Công, Cát Lái, do Khang Điền và Keppel Land phát triển, có quy mô 616 căn hộ, giá bán khoảng 100 triệu đồng/m2. Dự án Orchard Collection của CapitaLand tại Thủ Dầu Một có quy mô 1.025 căn hộ, giá khoảng 60 - 75 triệu đồng/m2.
Tại Đà Nẵng, S-Light Tower của Sun Group có quy mô 792 sản phẩm, giá bán được ghi nhận trong khoảng 50 - 70 triệu đồng/m2. Capital Square - tòa S3 (Broadway Place) do Công ty TNHH Bất động sản SIH phát triển, có quy mô 1.710 sản phẩm, giá khoảng 70 - 85 triệu đồng/m2.
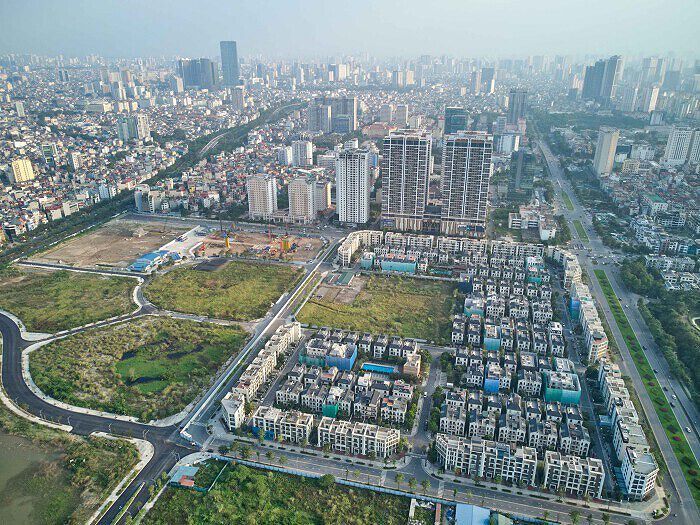 (Ảnh minh họa: Hoàng Huy).
Thanh khoản giảm, người mua kéo dài thời gian quyết định
Theo DXS-FERI, tổng lượng hấp thụ bất động sản sơ cấp trong 9 tháng đầu năm 2026 đạt khoảng 32.469 sản phẩm, giảm 16% so với cùng kỳ năm trước. Riêng quý III, lượng hấp thụ ước đạt 6.368 sản phẩm, giảm 36% so với cùng kỳ.
Trong khi đó, tổng nguồn cung sơ cấp 9 tháng đạt khoảng 114.857 sản phẩm, tăng 21% so với cùng kỳ. Sự trái chiều giữa nguồn cung và lượng hấp thụ cho thấy thị trường vẫn gặp khó trong việc chuyển nguồn hàng thành giao dịch.
Những dự án có chủ đầu tư uy tín, vị trí thuận lợi và pháp lý hoàn chỉnh vẫn ghi nhận tỷ lệ hấp thụ khá tốt. Ngược lại, người mua có xu hướng quan sát, so sánh nhiều phương án và thẩm định kỹ hơn về giá trị tài sản cũng như khả năng tạo dòng tiền trước khi quyết định.
Một yếu tố khác ảnh hưởng đến quyết định mua nhà là chi phí vốn. DXS-FERI ghi nhận lãi suất vay mua bất động sản thả nổi trong 9 tháng đầu năm duy trì quanh mức 13 - 15%/năm và hạn mức tín dụng cũng tác động đến quyết định của nhà đầu tư.
Mặt bằng lãi suất này làm tăng chi phí nắm giữ tài sản đối với những người sử dụng đòn bẩy tài chính. Với bất động sản không tạo ra dòng tiền như kỳ vọng, áp lực trả nợ có thể khiến chủ sở hữu phải điều chỉnh giá bán để tìm người mua.
Trên thị trường thứ cấp, nhóm nghiên cứu ghi nhận mức giảm mạnh tại một số bất động sản chịu áp lực lãi vay lớn. Tuy nhiên, chưa có số liệu đủ rộng để xác định tỷ lệ người bán buộc phải cắt lỗ hoặc mức giảm giá giao dịch thực tế trên toàn thị trường.
Trong ba tháng cuối năm, DXS-FERI dự báo nguồn cung mới có thể tăng thêm khoảng 30.000 sản phẩm, đưa tổng nguồn cung sơ cấp cả năm lên hơn 140.000 sản phẩm. Giá bán sơ cấp được dự báo giảm nhẹ, trong khi giá thứ cấp có thể tiếp tục giảm tại những tài sản chịu áp lực lãi vay lớn hoặc không đạt kỳ vọng về dòng tiền.
Diễn biến này cho thấy sự phục hồi của thị trường không chỉ phụ thuộc vào lượng hàng mới hay mức giá chào bán. Khả năng hấp thụ sẽ còn phụ thuộc vào mức độ phù hợp của giá với nhu cầu ở thực, pháp lý dự án và khả năng tài chính của người mua.